
บทวิเคราะห์: อุตสาหกรรมไฟฟ้าและอิเล็กทรอนิกส์ไทยไตรมาส
2 ปี 2026 อิเล็กทรอนิกส์นำการเติบโตและโอกาสจาก AI และ Data Center
***คำอธิบายของบทความ
1. ข้อมูลเดือนเมษายนถึงมิถุนายน 2026 (ไตรมาสที่ 2 ของปี 2026)
2. อัตราการเปลี่ยนแปลงในบทความเทียบกับช่วงเดียวกันของปีก่อน (%YoY)
อุตสาหกรรมไฟฟ้าและอิเล็กทรอนิกส์ของไทยในไตรมาส 2 ปี 2026 มีทิศทางการเติบโตแตกต่างกันระหว่างกลุ่มสินค้า โดยอิเล็กทรอนิกส์เป็นแรงขับเคลื่อนสำคัญทั้งด้านการส่งออกและมูลค่าการผลิต ขณะที่เครื่องใช้ไฟฟ้ายังเผชิญการผลิตและการส่งสินค้าที่อ่อนตัว พร้อมกับสินค้าคงคลังที่เพิ่มขึ้น ภาพดังกล่าวสะท้อนว่าโอกาสจากความต้องการสินค้าเทคโนโลยีและการลงทุนด้านปัญญาประดิษฐ์ หรือ AI และศูนย์ข้อมูล หรือ Data Center ยังมีอยู่ แต่ผู้ประกอบการจำเป็นต้องเลือกตลาดและวางแผนการผลิตให้สอดคล้องกับคำสั่งซื้อของแต่ละผลิตภัณฑ์
ตลาดโลกและช่องว่างในการขยายตลาดของไทย
ในช่วงครึ่งแรกของปี 2026 มูลค่าการนำเข้าสินค้าไฟฟ้าและอิเล็กทรอนิกส์ของโลกตามรายงานอยู่ที่ประมาณ 3.39 ล้านล้านเหรียญสหรัฐ เพิ่มขึ้นประมาณร้อยละ 33 จากช่วงเดียวกันของปีก่อน โดยอิเล็กทรอนิกส์มีสัดส่วนประมาณร้อยละ 73 ของการนำเข้าทั้งหมด และมีมูลค่าประมาณ 2.50 ล้านล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 51.31 ขณะที่อุปกรณ์ไฟฟ้ากำลังยังขยายตัว แต่เครื่องใช้ไฟฟ้าที่ไม่รวมอุปกรณ์ไฟฟ้ากำลังอ่อนตัวลง จึงเห็นได้ว่าความต้องการในตลาดโลกกำลังให้น้ำหนักกับสินค้าที่เกี่ยวข้องกับการประมวลผลข้อมูล ชิ้นส่วนอิเล็กทรอนิกส์ และโครงสร้างพื้นฐานมากขึ้น
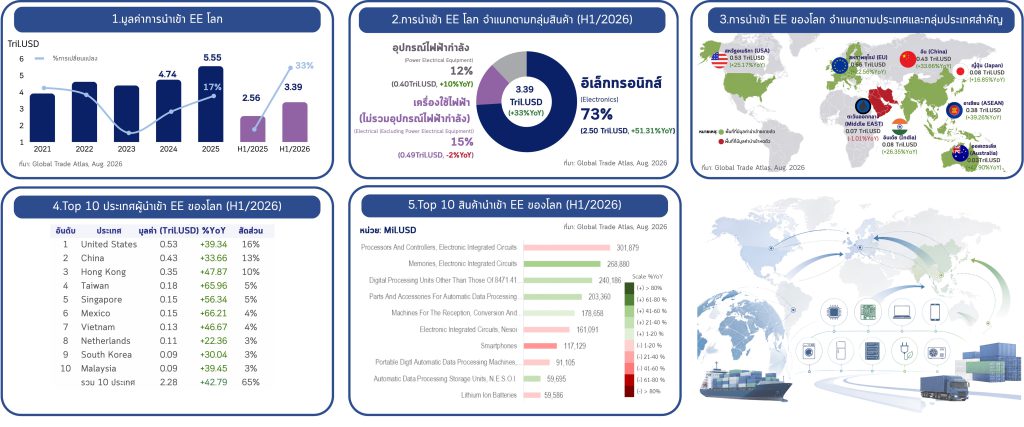
ภาพที่ 1 ภาพรวมการนำเข้าสินค้าไฟฟ้าและอิเล็กทรอนิกส์ของโลกในช่วงครึ่งปีแรกของปี 2026
การขยายตัวของตลาดโลกยังเปิดพื้นที่ให้ไทยเพิ่มส่วนแบ่งตลาด โดยตลาดที่มีการนำเข้าเติบโตแต่ไทยยังมีส่วนแบ่งค่อนข้างต่ำ ได้แก่ สหภาพยุโรป จีน อาเซียน อินเดีย และออสเตรเลีย โอกาสจึงควรพิจารณาทั้งขนาดตลาด และอัตราการเติบโต อีกทั้งความสามารถในการผลิตของไทยประกอบกัน สำหรับสินค้าที่ไทยมีฐานการผลิตอยู่แล้ว เช่น ชิ้นส่วนคอมพิวเตอร์ อุปกรณ์สื่อสาร และอุปกรณ์ไฟฟ้า ผู้ประกอบการสามารถต่อยอดด้วยการพัฒนามาตรฐานสินค้าและเชื่อมโยงกับผู้ซื้อในตลาดเป้าหมาย ส่วนสินค้าที่ต้องใช้เทคโนโลยีสูงควรประเมินความพร้อมด้านการลงทุน บุคลากร และพันธมิตรก่อนขยายกำลังการผลิต
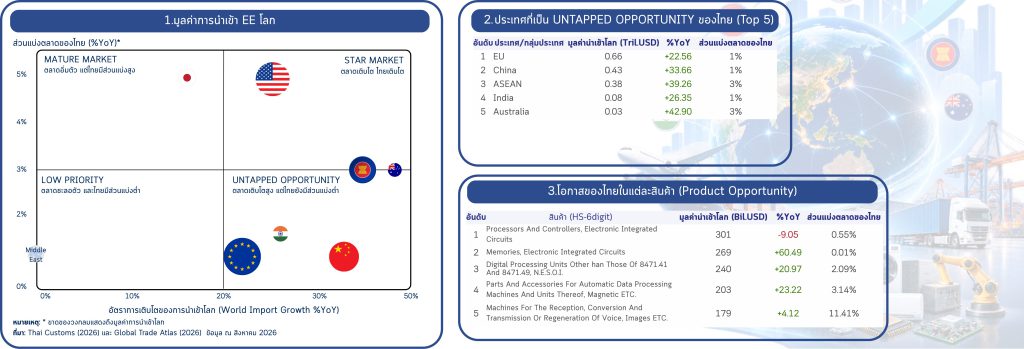
ภาพที่ 2 ตลาดที่ไทยมีโอกาสเพิ่มส่วนแบ่งและสินค้าที่มีศักยภาพ
การผลิตและความต้องการภายในประเทศ
เมื่อพิจารณาภาคการผลิตของไทย (ผ่านตัวเลขดัชนีอุตสาหกรรม) กลุ่มเครื่องใช้ไฟฟ้าซึ่งรวมอุปกรณ์ไฟฟ้ากำลังมีดัชนีผลผลิตอุตสาหกรรม หรือ MPI ในไตรมาส 2 อยู่ที่ 100.91 ลดลงร้อยละ 2.13 จากช่วงเดียวกันของปีก่อน ขณะที่ดัชนีการส่งสินค้าลดลงร้อยละ 1.89 และดัชนีสินค้าสำเร็จรูปคงคลังเพิ่มขึ้นร้อยละ 9.88 การผลิตและการส่งสินค้าที่ลดลงควบคู่กับสินค้าคงคลังที่สูงขึ้นเป็นสัญญาณให้ผู้ประกอบการติดตามการระบายสินค้าและคำสั่งซื้ออย่างใกล้ชิด การเพิ่มกำลังการผลิตในระยะถัดไปจึงควรพิจารณาความต้องการของตลาดและระดับสต็อกของแต่ละผลิตภัณฑ์ร่วมกัน
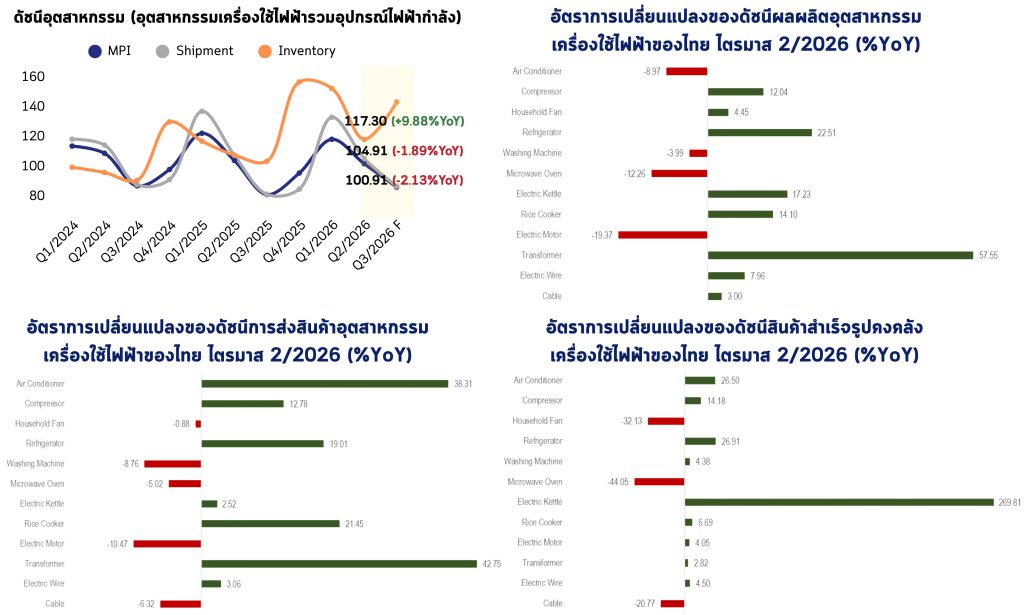
ภาพที่ 3 ดัชนีผลผลิต การส่งสินค้า และสินค้าสำเร็จรูปคงคลังของเครื่องใช้ไฟฟ้าไทย
อุตสาหกรรมอิเล็กทรอนิกส์มีสัญญาณฟื้นตัวชัดกว่า โดย MPI อยู่ที่ 68.64 เพิ่มขึ้นร้อยละ 2.28 และดัชนีการส่งสินค้าเพิ่มขึ้นร้อยละ 7.52 สะท้อนว่าการผลิตที่ดีขึ้นเกิดควบคู่กับการส่งสินค้าออกจากโรงงานที่ขยายตัว อย่างไรก็ตาม ดัชนีสินค้าสำเร็จรูปคงคลังยังเพิ่มขึ้นร้อยละ 4.51 จึงต้องติดตามว่าคำสั่งซื้อจะเติบโตต่อเนื่องเพียงพอที่จะรองรับสินค้าที่มีอยู่หรือไม่ หากการส่งสินค้ายังขยายตัวและสินค้าคงคลังเริ่มลดลง จะช่วยยืนยันว่าการฟื้นตัวมีความสมดุลมากขึ้น ทั้งนี้ สถานการณ์ของแต่ละผลิตภัณฑ์ยังแตกต่างกัน จึงควรใช้ข้อมูลรายสินค้าประกอบการวางแผน
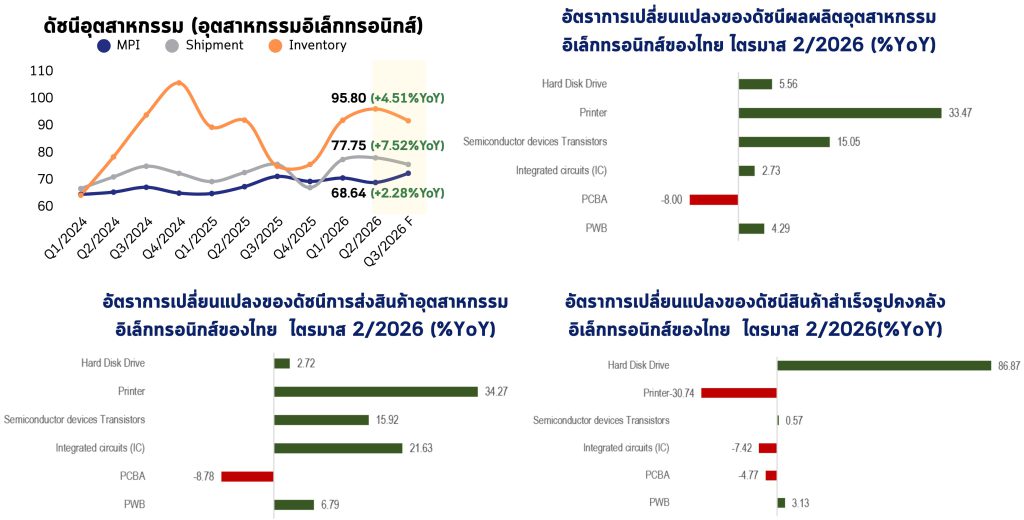
ภาพที่ 4 ดัชนีผลผลิต การส่งสินค้า และสินค้าสำเร็จรูปคงคลังของอิเล็กทรอนิกส์ไทย
ในด้านมูลค่าการผลิต พบว่าอุตสาหกรรมไฟฟ้าและอิเล็กทรอนิกส์ของไทยในไตรมาส 2 มีมูลค่ารวม 50,511 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 43.72 โดยอิเล็กทรอนิกส์มีมูลค่า 36,946 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 56.61 ส่วนเครื่องใช้ไฟฟ้าที่รวมอุปกรณ์ไฟฟ้ากำลังมีมูลค่า 13,565 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 17.42 การเติบโตของมูลค่าการผลิตจึงมีน้ำหนักจากอิเล็กทรอนิกส์เป็นหลัก อย่างไรก็ตามมูลค่าการผลิตและ MPI สะท้อนคนละมิติจึงควรอ่านร่วมกันเพื่อประเมินทั้งมูลค่าและทิศทางปริมาณการผลิต โดยไม่ตีความว่าทุกกลุ่มสินค้าเพิ่มการผลิตในอัตราเดียวกัน
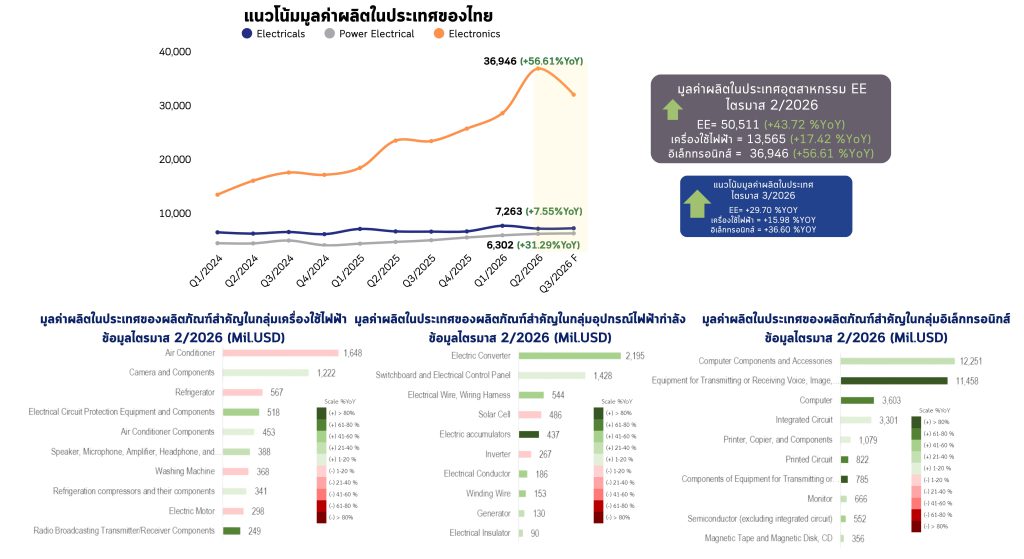
ภาพที่ 5 มูลค่าการผลิตสินค้าไฟฟ้าและอิเล็กทรอนิกส์ในประเทศไทย
ตลาดภายในประเทศมีบทบาทควบคู่กับการส่งออก โดยมูลค่าการผลิตเพื่อจำหน่ายในประเทศอยู่ที่ 13,370 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 63.43 และมีอิเล็กทรอนิกส์เป็นแรงขับเคลื่อนหลัก โดยมูลค่าตลาดในประเทศอยู่ที่ 55,715 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 66.53 ตัวเลขนี้รวมทั้งสินค้าสำเร็จรูปและชิ้นส่วนที่ใช้ต่อในกระบวนการผลิตจึงครอบคลุมความต้องการจากภาคธุรกิจและโรงงานด้วย การขยายตัวดังกล่าวสอดคล้องกับการลงทุนด้านระบบไฟฟ้าและโครงสร้างพื้นฐานดิจิทัล แต่ยังต้องพิจารณาว่าความต้องการส่วนใดสามารถสร้างคำสั่งซื้อให้ผู้ผลิตในประเทศได้มากขึ้น
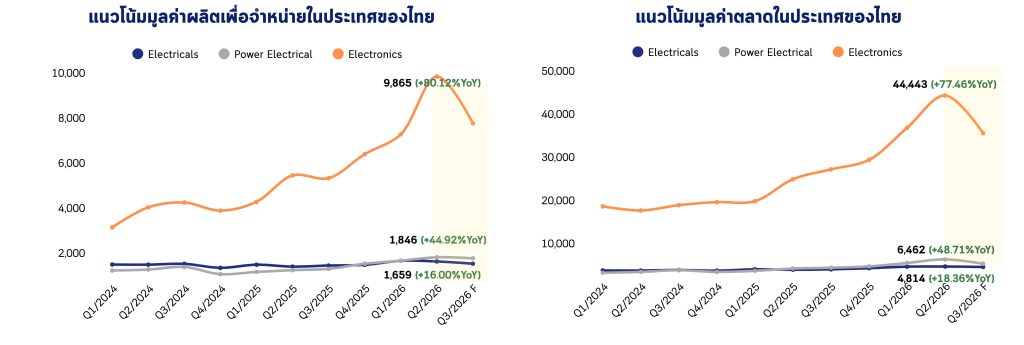
ภาพที่ 6 มูลค่าการผลิตเพื่อจำหน่ายในประเทศ และมูลค่าตลาดในประเทศ
การนำเข้าและความเชื่อมโยงกับห่วงโซ่อุปทาน
การนำเข้าสินค้าไฟฟ้าและอิเล็กทรอนิกส์ของไทยในไตรมาส 2 มีมูลค่า 42,345 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 67.53 โดยเป็นอิเล็กทรอนิกส์ 34,578 ล้านเหรียญสหรัฐ ขณะที่มูลค่านำเข้าชิ้นส่วนไฟฟ้าและอิเล็กทรอนิกส์อยู่ที่ประมาณ 32,750 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 80.97 จีนและอาเซียนเป็นแหล่งนำเข้าหลัก สะท้อนความเชื่อมโยงของไทยกับฐานการผลิตในภูมิภาค การนำเข้าที่เพิ่มขึ้นอาจช่วยรองรับการผลิตและการลงทุน แต่ผู้ประกอบการควรติดตามการใช้ชิ้นส่วนจริงและความต่อเนื่องของคำสั่งซื้อ พร้อมกับพัฒนาผู้ผลิตชิ้นส่วนในประเทศ เพื่อลดความเสี่ยงด้านการจัดหาและเพิ่มมูลค่าที่เกิดขึ้นในไทย
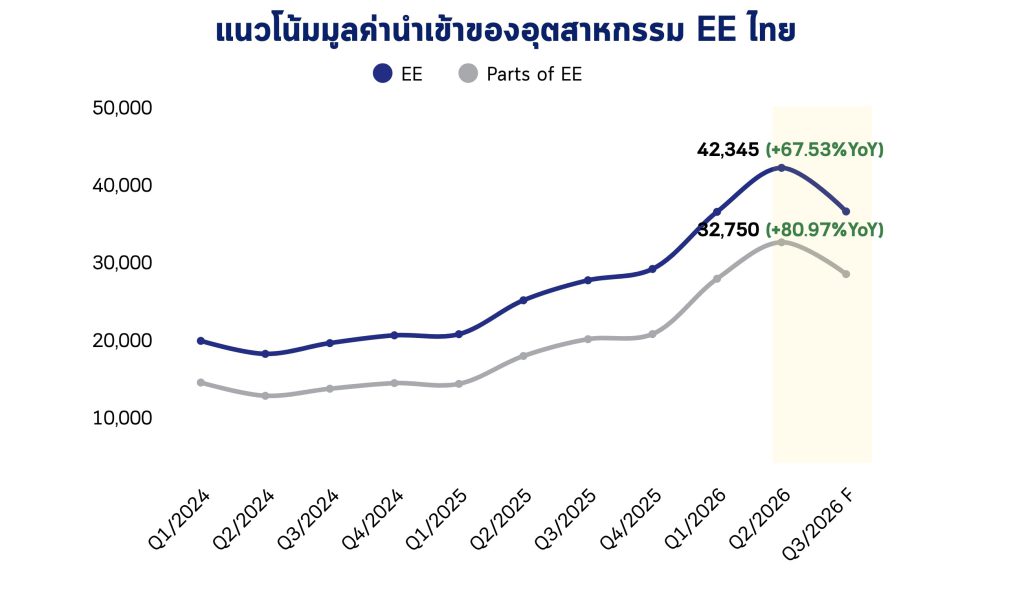
ภาพที่ 7 มูลค่าการนำเข้าสินค้าและชิ้นส่วนไฟฟ้าและอิเล็กทรอนิกส์ของไทย
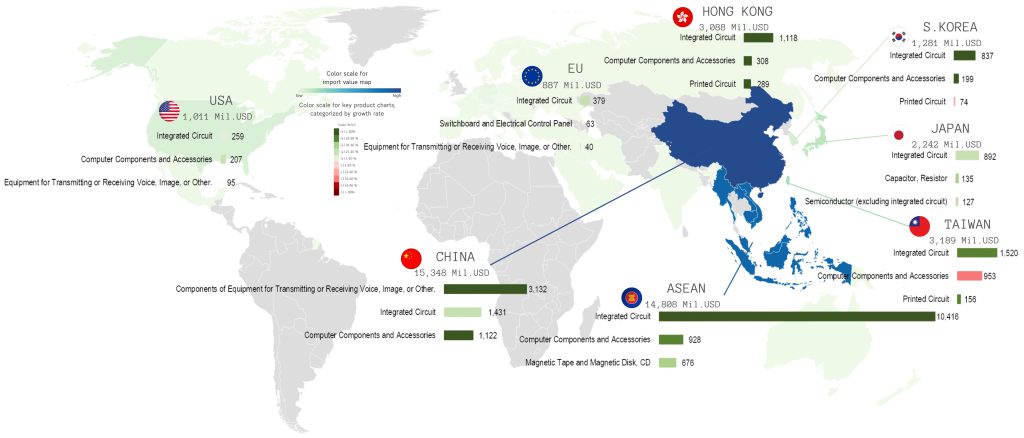
ภาพที่ 8 แหล่งนำเข้าสำคัญของไทย
การส่งออกรายกลุ่มสินค้า
กลุ่มเครื่องใช้ไฟฟ้าที่ไม่รวมอุปกรณ์ไฟฟ้ากำลังยังรักษาการเติบโตของการส่งออกได้ โดยในไตรมาส 2 ไทยส่งออกมูลค่า 5,605 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 5.28 แม้มูลค่าส่งออกของโลกในกลุ่มนี้ลดลงร้อยละ 11.22 ไทยอยู่ในอันดับที่ 9 ของผู้ส่งออกโลก สินค้าสำคัญประกอบด้วย 1.เครื่องปรับอากาศ 2.กล้องถ่ายบันทึกภาพและส่วนประกอบ และ 3.ตู้เย็น เป็นต้น การเติบโตของการส่งออกควบคู่กับการผลิตโดยรวมที่ทรงตัว แสดงให้เห็นว่าภาวะอุตสาหกรรมแตกต่างกันตามผลิตภัณฑ์และตลาด ผู้ประกอบการจึงควรให้ความสำคัญกับสินค้าที่มีคำสั่งซื้อรองรับและปรับสต็อกให้เหมาะสม
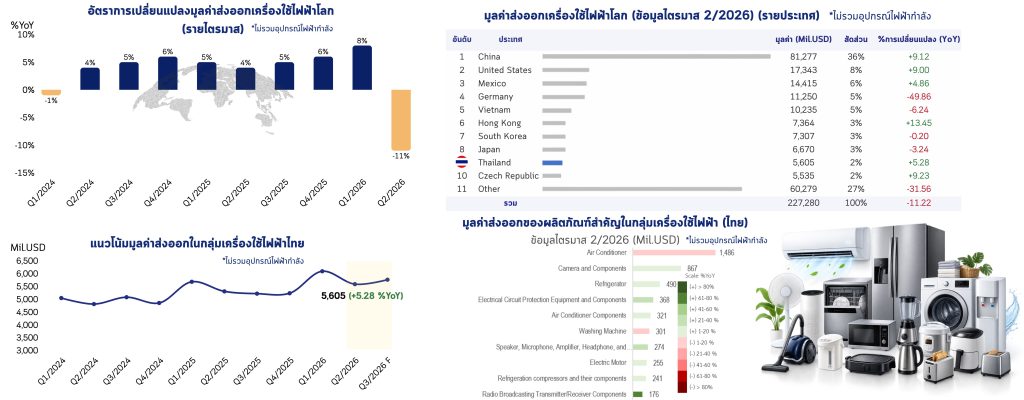
ภาพที่ 9 การส่งออกเครื่องใช้ไฟฟ้าไทยและสถานะในตลาดโลก
กลุ่มอุปกรณ์ไฟฟ้ากำลังมีมูลค่าส่งออก 4,456 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 26.37 สูงกว่าอัตราการขยายตัวของมูลค่าส่งออกโลกในกลุ่มนี้ที่ร้อยละ 3.47 โดยไทยอยู่ในอันดับที่ 11 ของผู้ส่งออกตามรายงาน สินค้าหลัก เช่น เครื่องเปลี่ยนไฟฟ้า แผงสวิตช์และแผงควบคุมไฟฟ้า และสายไฟ เป็นต้น เชื่อมโยงกับการลงทุนด้านระบบไฟฟ้า อาคาร โรงงาน และโครงสร้างพื้นฐาน การขยายตัวของ Data Center จึงเป็นโอกาสที่ควรติดตามสำหรับผู้ผลิตที่สามารถพัฒนาสินค้าให้ตรงตามข้อกำหนดของโครงการ รวมถึงรองรับความต้องการด้านความปลอดภัย ความเชื่อถือได้ และการใช้พลังงานอย่างมีประสิทธิภาพ
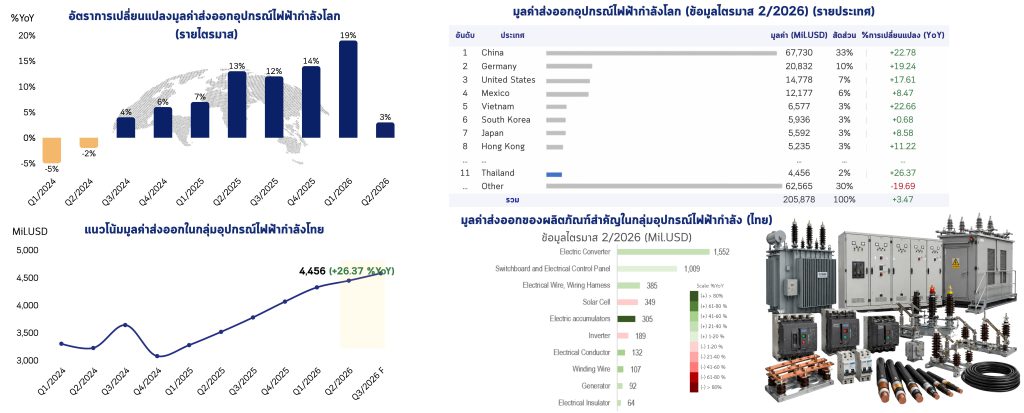
ภาพที่ 10 การส่งออกอุปกรณ์ไฟฟ้ากำลังไทยและผลิตภัณฑ์สำคัญ
อิเล็กทรอนิกส์เป็นกลุ่มที่ขยายตัวเด่นที่สุด โดยไทยส่งออกมูลค่า 27,081 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 49.50 และอยู่ในอันดับที่ 11 ของผู้ส่งออกตามรายงาน สินค้าสำคัญ ได้แก่ ส่วนประกอบและอุปกรณ์คอมพิวเตอร์ อุปกรณ์รับส่งข้อมูล วงจรรวม และเครื่องคอมพิวเตอร์ เป็นต้น ทิศทางดังกล่าวสอดคล้องกับความต้องการเทคโนโลยีดิจิทัล การประมวลผลข้อมูล และการลงทุนด้าน AI และ Data Center อย่างไรก็ตาม ตัวเลขการค้ารวมยังไม่แยกว่าสินค้าถูกนำไปใช้ใน Data Center โดยตรงมากน้อยเพียงใด การประเมินโอกาสทางธุรกิจจึงควรตรวจสอบความต้องการของลูกค้าและการใช้งานปลายทางเพิ่มเติม
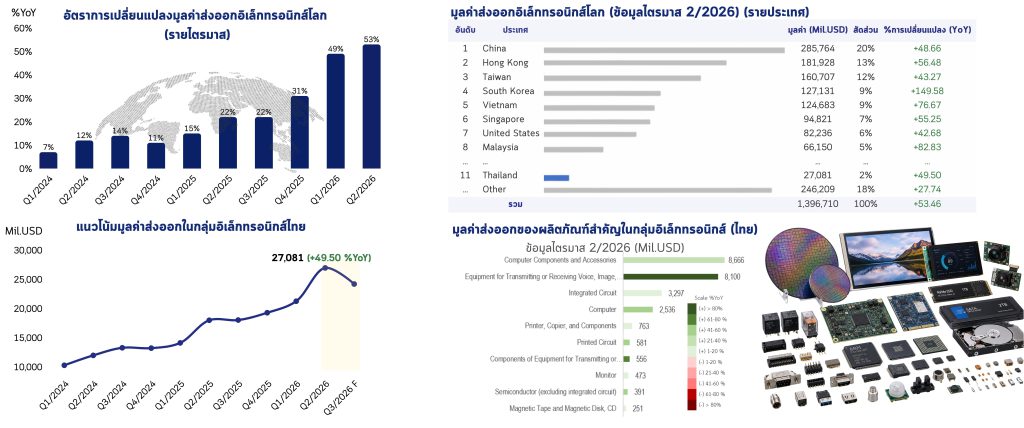
ภาพที่ 11 การส่งออกอิเล็กทรอนิกส์ไทยและผลิตภัณฑ์สำคัญ
ตลาดคู่ค้าและโอกาสรายภูมิภาค
สหรัฐอเมริกายังคงเป็นตลาดสำคัญที่หนุนการส่งออกของไทย โดยไตรมาส 2 มีมูลค่าส่งออกสินค้าไฟฟ้าและอิเล็กทรอนิกส์ 15,965 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 61.01 และเมื่อรวมครึ่งแรกของปีมีมูลค่า 29,632 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 61.93 สินค้าที่ขยายตัวเด่น ได้แก่ อุปกรณ์รับส่งข้อมูล ส่วนประกอบคอมพิวเตอร์ และอุปกรณ์ไฟฟ้า แม้ไทยมีโอกาสจากความต้องการสินค้าเทคโนโลยี แต่ยังเผชิญการแข่งขันจากฐานการผลิตอื่น ผู้ส่งออกจึงควรติดตามข้อกำหนดการนำเข้าและเงื่อนไขของผู้ซื้อ พร้อมรักษาความสามารถด้านคุณภาพ การส่งมอบ และการตรวจสอบย้อนกลับของสินค้า
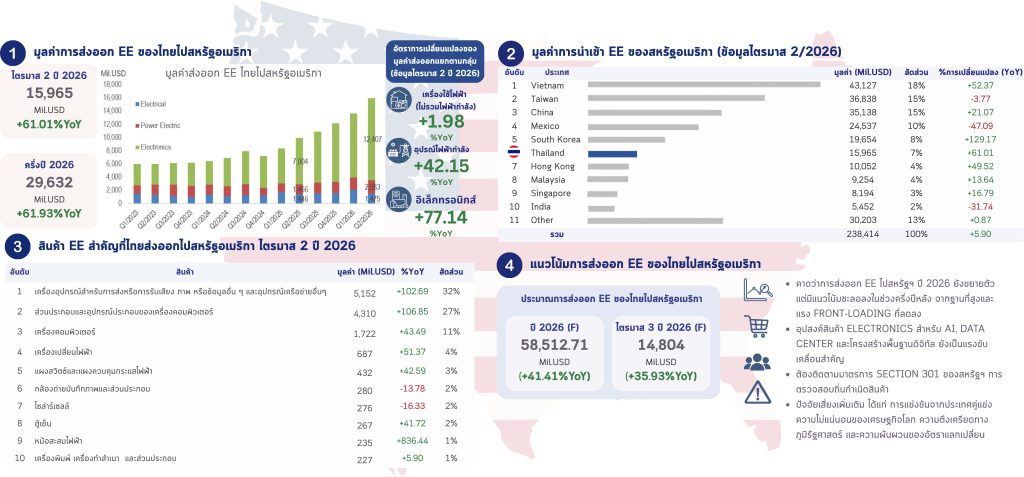
ภาพที่ 12 การส่งออกสินค้าไฟฟ้าและอิเล็กทรอนิกส์ไทยไปสหรัฐอเมริกา
จีนสะท้อนภาพการค้าที่แตกต่างกันระหว่างการส่งออกและการนำเข้า โดยไทยส่งออกสินค้าไฟฟ้าและอิเล็กทรอนิกส์ไปจีนในไตรมาส 2 มูลค่า 2,930 ล้านเหรียญสหรัฐ ลดลงร้อยละ 2.57 แต่ยอดรวมครึ่งแรกของปียังเพิ่มขึ้นร้อยละ 6.72 ในทางกลับกัน ไทยนำเข้าจากจีนมูลค่า 15,348 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 62.18 แสดงให้เห็นว่าจีนยังมีบทบาทสำคัญในฐานะแหล่งชิ้นส่วนและอุปกรณ์สำหรับการผลิตของไทย โอกาสในการเชื่อมโยงห่วงโซ่อุปทานจึงเกิดควบคู่กับแรงกดดันด้านการแข่งขัน ผู้ประกอบการควรติดตามต้นทุนวัตถุดิบและเพิ่มความแตกต่างของสินค้าเพื่อรักษาความสามารถในการแข่งขัน
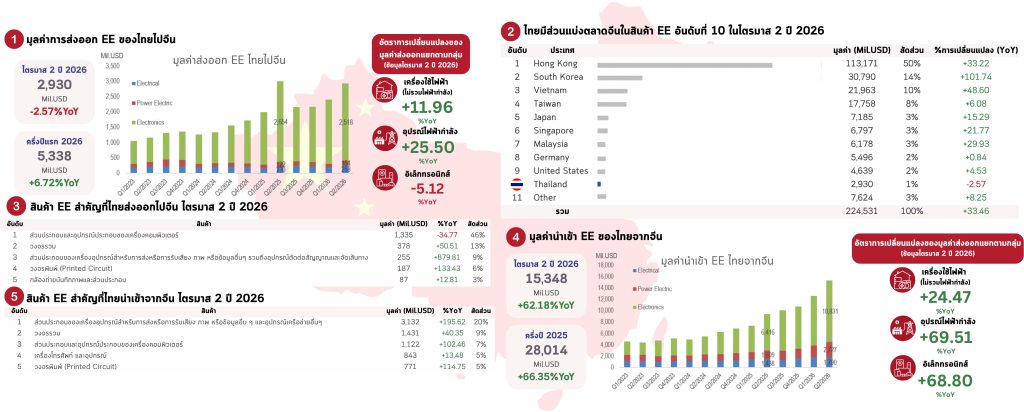
ภาพที่ 13 การส่งออกและนำเข้าสินค้าไฟฟ้าและอิเล็กทรอนิกส์ระหว่างไทยกับจีน
อาเซียนเป็นทั้งตลาดส่งออกและแหล่งชิ้นส่วนสำคัญของไทย โดยในไตรมาส 2 ไทยส่งออกสินค้าไฟฟ้าและอิเล็กทรอนิกส์ไปอาเซียนมูลค่า 5,910 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 69.60 ขณะที่การนำเข้ามีมูลค่า 14,808 ล้านเหรียญสหรัฐ เพิ่มขึ้นร้อยละ 122.81 สินค้าสำคัญเชื่อมโยงกับอุปกรณ์รับส่งข้อมูล ส่วนประกอบคอมพิวเตอร์ และวงจรรวม ภาพนี้สะท้อนความเชื่อมโยงด้านการผลิตภายในภูมิภาคที่เพิ่มขึ้น โอกาสของไทยจึงครอบคลุมทั้งการขายสินค้าและการเป็นผู้จัดหาชิ้นส่วนให้โรงงานในประเทศเพื่อนบ้าน โดยต้องพัฒนาความต่อเนื่องของการส่งมอบและมาตรฐานให้ตรงกับความต้องการของลูกค้าแต่ละราย
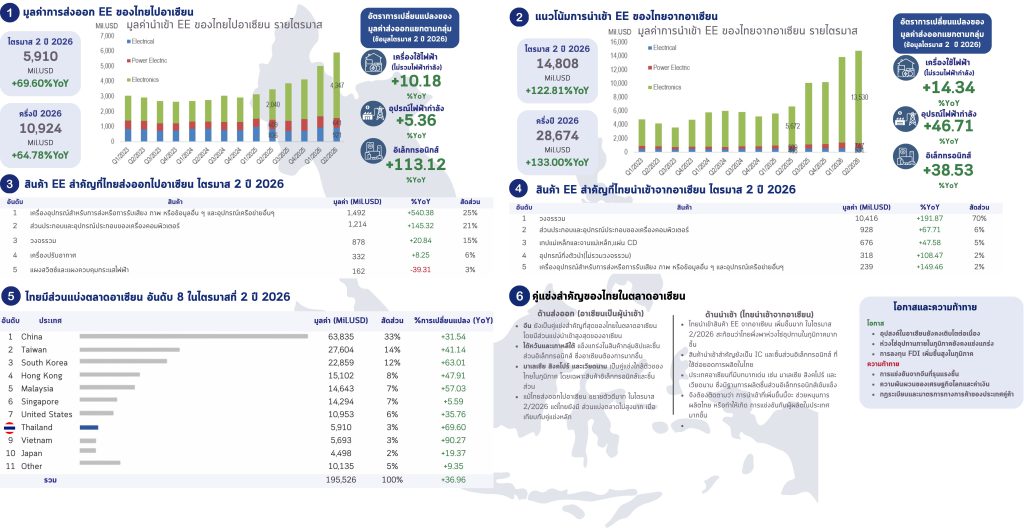
ภาพที่ 14 การค้าไฟฟ้าและอิเล็กทรอนิกส์ของไทยกับอาเซียน
สหภาพยุโรปและญี่ปุ่นยังเป็นตลาดที่ช่วยกระจายฐานรายได้จากการส่งออก โดยข้อมูลตลาดคู่ค้าพบว่าการส่งออกไปสหภาพยุโรปในไตรมาส 2 เพิ่มขึ้นร้อยละ 14.98 และการส่งออกไปญี่ปุ่นเพิ่มขึ้นร้อยละ 16.12 ซึ่งสินค้าที่มีบทบาทครอบคลุมเครื่องใช้ไฟฟ้า ชิ้นส่วนอิเล็กทรอนิกส์ และอุปกรณ์ไฟฟ้า การขยายตลาดในสองพื้นที่นี้ควรให้ความสำคัญกับคุณภาพสินค้าและข้อกำหนดของผู้ซื้อ รวมถึงการพัฒนาความสัมพันธ์ระยะยาวกับผู้ผลิตและผู้จัดจำหน่าย เพื่อให้ไทยสามารถรักษาคำสั่งซื้อและเพิ่มบทบาทในห่วงโซ่การผลิตได้ต่อเนื่อง
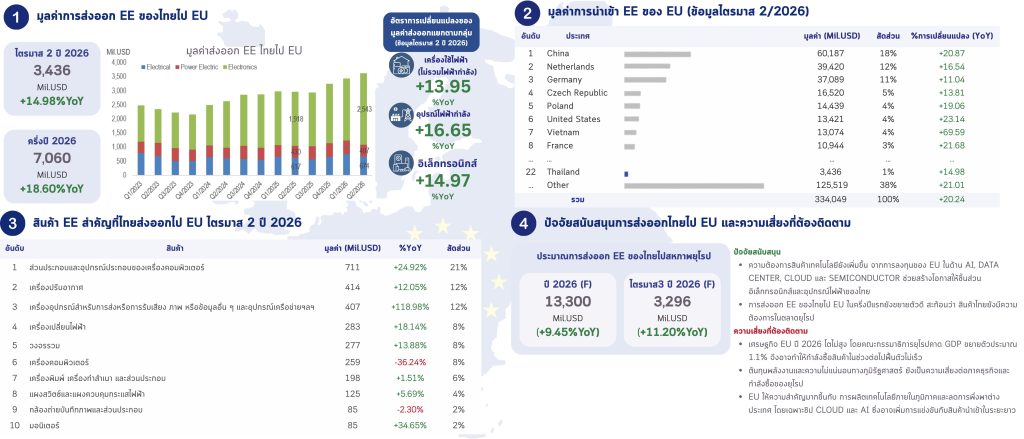
ภาพที่ 15 ตลาดสหภาพยุโรป
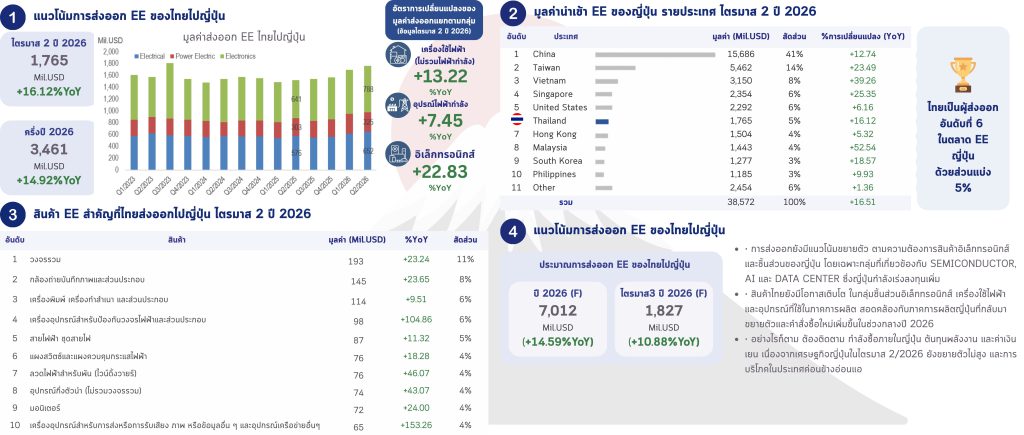
ภาพที่ 16 ตลาดญี่ปุ่น
สหภาพยุโรปและญี่ปุ่นยังเป็นตลาดที่ช่วยกระจายฐานรายได้จากการส่งออก โดยข้อมูลตลาดคู่ค้าพบว่าการส่งออกไปสหภาพยุโรปในไตรมาส 2 เพิ่มขึ้นร้อยละ 14.98 และการส่งออกไปญี่ปุ่นเพิ่มขึ้นร้อยละ 16.12 ซึ่งสินค้าที่มีบทบาทครอบคลุมเครื่องใช้ไฟฟ้า ชิ้นส่วนอิเล็กทรอนิกส์ และอุปกรณ์ไฟฟ้า การขยายตลาดในสองพื้นที่นี้ควรให้ความสำคัญกับคุณภาพสินค้าและข้อกำหนดของผู้ซื้อ รวมถึงการพัฒนาความสัมพันธ์ระยะยาวกับผู้ผลิตและผู้จัดจำหน่าย เพื่อให้ไทยสามารถรักษาคำสั่งซื้อและเพิ่มบทบาทในห่วงโซ่การผลิตได้ต่อเนื่อง
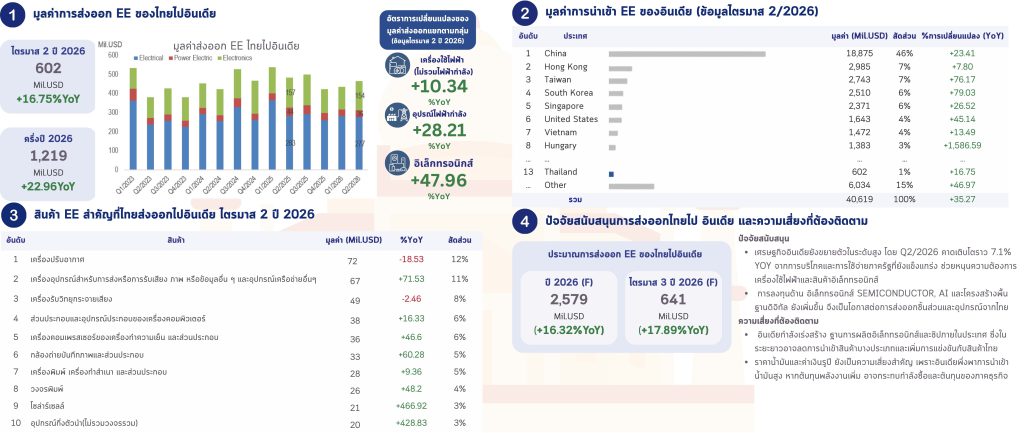
ภาพที่ 17 ตลาดอินเดีย
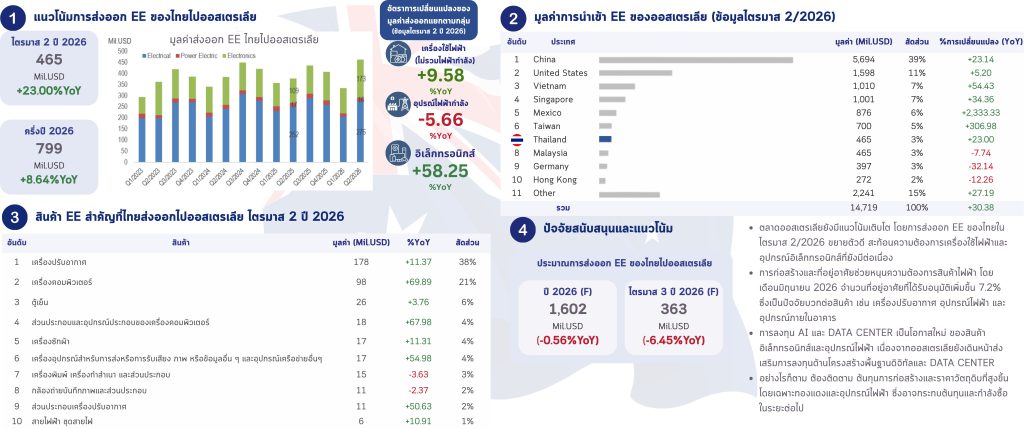
ภาพที่ 18 ตลาดออสเตรเลีย
ตะวันออกกลางยังเป็นตลาดที่ต้องบริหารความเสี่ยง โดยไตรมาส 2 ไทยส่งออกสินค้าไฟฟ้าและอิเล็กทรอนิกส์ไปภูมิภาคนี้มูลค่า 467 ล้านเหรียญสหรัฐ ลดลงร้อยละ 3.63 และในช่วงครึ่งแรกของปีลดลงร้อยละ 11.74 แม้ภาพรวมชะลอตัว แต่สินค้าบางรายการยังเติบโตได้ โดยเฉพาะเครื่องปรับอากาศ ขณะที่การลงทุนด้านเมืองใหม่ ระบบไฟฟ้า และโครงสร้างพื้นฐานยังเป็นโอกาสตามที่รายงานประเมิน ผู้ประกอบการควรเลือกตลาดและโครงการอย่างรอบคอบ รวมถึงบริหารเงื่อนไขการชำระเงิน การขนส่ง และระยะเวลาส่งมอบให้เหมาะกับสถานการณ์ของแต่ละประเทศ
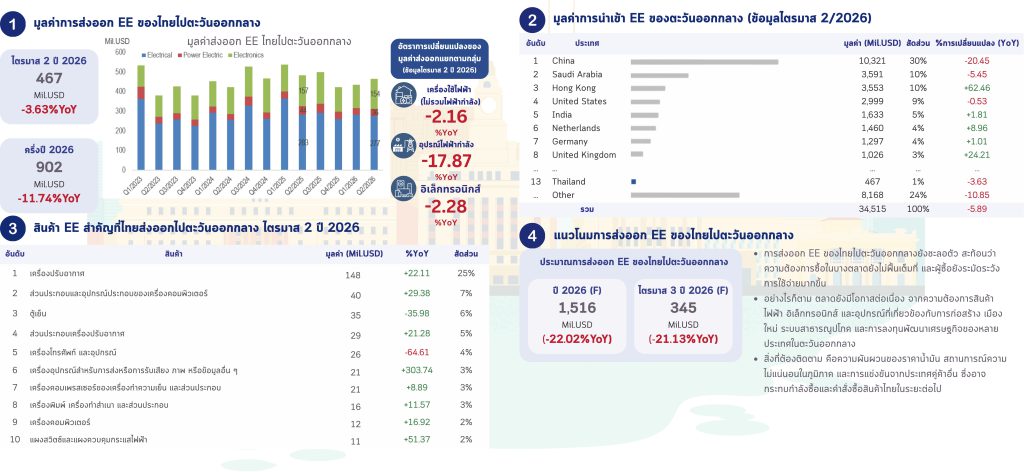
ภาพที่ 19 การส่งออกสินค้าไฟฟ้าและอิเล็กทรอนิกส์ไทยไปตะวันออกกลาง
แนวโน้มและประเด็นที่ผู้ประกอบการควรติดตาม
แนวโน้มที่รายงานประเมินไว้สำหรับไตรมาส 3 ปี 2026 ยังชี้ถึงโอกาสขยายตัวของการผลิตเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ โดยมีความต้องการสินค้าเทคโนโลยีและการลงทุนด้านโครงสร้างพื้นฐานเป็นปัจจัยสนับสนุน อย่างไรก็ตาม ความต่อเนื่องของการฟื้นตัวควรพิจารณาจากคำสั่งซื้อ การส่งสินค้า และระดับสินค้าคงคลังร่วมกัน รวมถึงติดตามความผันผวนของเศรษฐกิจคู่ค้า นโยบายการค้า ราคาพลังงาน และอัตราแลกเปลี่ยน ผู้ประกอบการจึงควรทบทวนแผนการผลิตและการจัดซื้อเป็นระยะ พร้อมปรับแผนเมื่อความต้องการของตลาดเปลี่ยนไป
สำหรับการพัฒนาอุตสาหกรรมไทยในระยะต่อไป การเติบโตของตลาด AI และ Data Center ควรนำไปสู่คำสั่งซื้อและมูลค่าเพิ่มที่เกิดขึ้นในประเทศมากขึ้น ผ่านการพัฒนาผู้ผลิตชิ้นส่วนไทย การยกระดับทักษะแรงงาน และการผลิตสินค้าที่ตรงกับข้อกำหนดของลูกค้า ควบคู่กับการรักษาตลาดหลักและขยายตลาดที่ไทยยังมีส่วนแบ่งต่ำ การตัดสินใจลงทุนควรอาศัยทั้งข้อมูลตลาดโลก ภาวะการผลิตของไทย และความต้องการรายผลิตภัณฑ์ เพื่อให้ผู้ประกอบการใช้โอกาสจากการเปลี่ยนแปลงของเทคโนโลยีได้อย่างเหมาะสมและลดความเปราะบางจากการพึ่งพาตลาดหรือแหล่งชิ้นส่วนเพียงไม่กี่แห่ง
รวบรวมข้อมูลและประมวลผลโดย: แผนกบริหารจัดการข้อมูลอุตสาหกรรม ศูนย์ข้อมูลเชิงลึกอุตสาหกรรมไฟฟ้าและอิเล็กทรอนิกส์ (EIU), ประมวลผลจากการประมาณการแนวโน้มของระบบสนับสนุนการวิเคราะห์ข้อมูลสารสนเทศ
ที่มา : แผนกบริหารจัดการข้อมูลอุตสาหกรรม
ฝ่ายยุทธศาสตร์อุตสาหกรรม
สถาบันไฟฟ้าและอิเล็กทรอนิกส์ โทร. 02 2807272 ต่อ 8241